Domain test-box.de kaufen?
Wir ziehen mit dem Projekt
test-box.de um.
Sind Sie am Kauf der Domain
test-box.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain test-box.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Hueber Prüfung Express – Deutsch-Test für Zuwanderer A2–B1Niveau A2 bis B1 Entspricht den aktuellen Prüfungsvorgaben des neuen Testanbieters g.a.s.t. (seit Anfang 2023). Ein kompaktes und übersichtliches Prüfungsvorbereitungsmaterial für Lernende, die sich schnell auf die Prüfung Deutsch-Test für Zuwanderer vorbereiten möchten und Lehrende, die sich schnell über diese Prüfung informieren wollen bzw. eine kurze Prüfungsvorbereitung am Ende eines Sprachkurses im Unterricht durchführen möchten. Das Übungsbuch enthält 2 Modelltests: - Modelltest 1 zum Kennenlernen mit Hinweisen zu den einzelnen Prüfungsteilen (Umfang, Dauer, Punkte, Aufgaben) sowie zu Strategien für ein erfolgreiches Bestehen der Prüfung - Modelltest 2 ohne Hinweise und zum selbstständigen Üben und Simulieren einer kompletten Prüfung Mit der kostenlosen App Hueber Media können Sie die Audios bequem auf dem Smartphone oder Tablet abrufen.17,50 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Kompendium der klinischen PrüfungKompendium der klinischen Prüfung , Das Kompendium der Klinischen Prüfung vermittelt in kompakter Form die notwendigen Kenntnisse für die Durchführung von klinischen Prüfungen sowohl von Arzneimitteln als auch von Medizinprodukten. Das Buch bietet eine praxisorientierte Einführung für Mitglieder des Studienteams (Prüfer, die erstmalig an klinischen Prüfungen teilnehmen, Study Nurses) und gibt erfahrenen Prüfern eine aktualisierte Übersicht über die zahlreichen Änderungen regulatorischer Art auf nationaler und europäischer Ebene. Es richtet sich ebenso an Personen, die in unterschiedlichen Institutionen mit der Planung, dem Management und der Qualitätssicherung - wie Monitoring, Audits - von klinischen Prüfungen befasst sind. , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20250203, Titel der Reihe: ecv basics##, Autoren: Herrlinger, C.~Clemens, N.~Dietrich, B.~Dommisch, K.~Greiling, D.~Kienzle-Horn, S.~Ortland, C.~Scholz, B.~Völp, A., Redaktion: Herrlinger, C., Seitenzahl/Blattzahl: 480, Keyword: Arzneimittelsicherheit; Risikobasiertes Qualitätsmanagement; Studienergebnisse, Fachschema: Pharmaindustrie~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 153, Höhe: 22, Gewicht: 600, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hueber Prüfung Express – Deutsch-Test für den Beruf B1Niveau B1 Ein kompaktes und übersichtliches Prüfungsvorbereitungsmaterial für Lernende, die sich schnell auf die Prüfung Deutsch-Test Beruf B1 vorbereiten möchten und Lehrende, die sich schnell über diese Prüfung informieren wollen bzw. eine kurze Prüfungsvorbereitung am Ende eines Sprachkurses im Unterricht durchführen möchten. Das Übungsbuch enthält 2 Modelltests: - Modelltest 1 zum Kennenlernen mit Hinweisen zu den einzelnen Prüfungsteilen (Umfang, Dauer, Punkte, Aufgaben) sowie zu Strategien für ein erfolgreiches Bestehen der Prüfung - Modelltest 2 ohne Hinweise und zum selbstständigen Üben und Simulieren einer kompletten Prüfung Mit der kostenlosen App Hueber Media können Sie die Audios bequem auf dem Smartphone oder Tablet abrufen.17,50 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Hueber Prüfung Express – Deutsch-Test für den Beruf B2Niveau B2 Ein kompaktes und übersichtliches Prüfungsvorbereitungsmaterial für Lernende, die sich schnell auf die Prüfung Deutsch-Test Beruf B2 vorbereiten möchten und Lehrende, die sich schnell über diese Prüfung informieren wollen bzw. eine kurze Prüfungsvorbereitung am Ende eines Sprachkurses im Unterricht durchführen möchten. Das Übungsbuch enthält 2 Modelltests: - Modelltest 1 zum Kennenlernen mit Hinweisen zu den einzelnen Prüfungsteilen (Umfang, Dauer, Punkte, Aufgaben) sowie zu Strategien für ein erfolgreiches Bestehen der Prüfung - Modelltest 2 ohne Hinweise und zum selbstständigen Üben und Simulieren einer kompletten Prüfung Mit der kostenlosen App Hueber Media können Sie die Audios bequem auf dem Smartphone oder Tablet abrufen.17,50 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter



-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
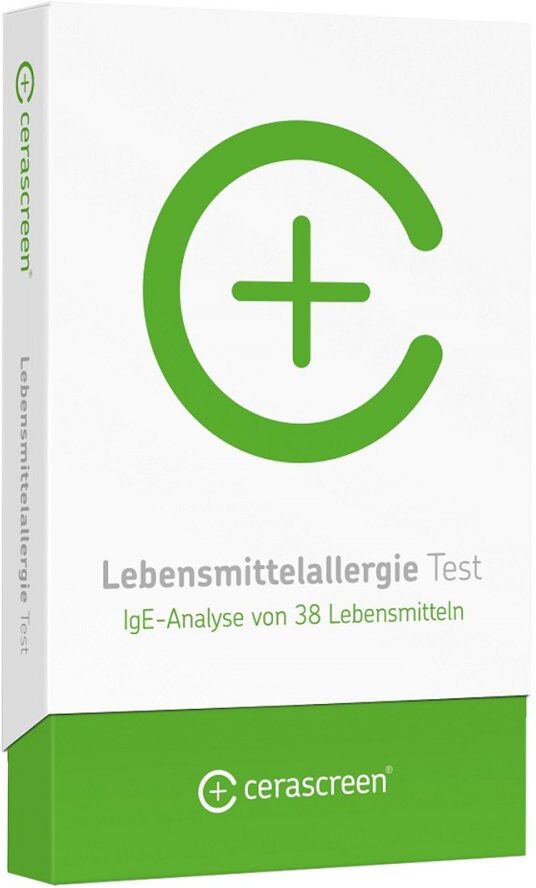
Cerascreen Lebensmittelallergie Test IgE-AnalyseAnwendungsgebiet von Cerascreen Lebensmittelallergie Test IgE-AnalyseDer Cerascreen Lebensmittelallergie Test IgE-Analyse untersucht die Konzentration spezifischer IgE-Antikörper im Blut und gibt Hinweise auf eine eventuelle Lebensmittelallergie. Nach Absenden der Probe an ein Diagnostik-Fachlabor erhalten Sie einen ausführlichen Ergebnisbericht. Wirkstoffe / Inhaltsstoffe / ZutatenDas Lebensmittelallergie-Testkit besteht aus einer ausführlichen, bebilderten Anleitung, in der die gesamte Testdurchführung und die Online- Registrierung des Tests erklärt wird einem Blutentnahme-Set, bestehend aus 2 Lanzetten, einer Trockenblutkarte, Pflaster, Tupfer und Desinfektionstuch einem frankierten Rücksendeumschlag in dem die Blutprobe kostenlos an das cerascreen-Labor gesendet wird einer Aktivierungskarte mit Test-ID zur Registrierung des Tests. DosierungCerascreen Lebensmittelallergie Testkit (Packungsgröße: 1 stk) ist wie folgt anzuwenden: Blutentnahme: Mithilfe des Blutentnahmesets wird eine kleine Blutprobe aus dem Finger entnommen, auf eine Trockenblutkarte gegeben und anschließend in dem beiliegenden Rücksendeumschlag kostenfrei an das diagnostische Fachlabor von cerascreen® geschickt. Auswertung Das Diagnostik-Fachlabor analysiert Ihr Blut auf IgE-Antikörper zu 38 Lebensmitteln. Detaillierter Ergebnisbericht Ihren Ergebnisbericht können Sie nach wenigen Tagen in dem persönlichen Online-Kundenbereich einsehen. Individuelle Empfehlungen: Neben den detaillierten Ergebnissen bekommen Sie Gesundheitsempfehlungen, wie Sie mit festgestellten Allergien umgehen und wie Sie Ihre Ernährung trotz Lebensmittelallergie gesund und ausgewogen gestalten können. Zusätzlich erhalten Sie Tipps, mit denen Sie Ihre Verdauung und Ihre Darmgesundheit unterstützen können. Cerascreen Lebensmittelallergie Test IgE-Analyse können in Ihrer Versandapotheke www.juvalis.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
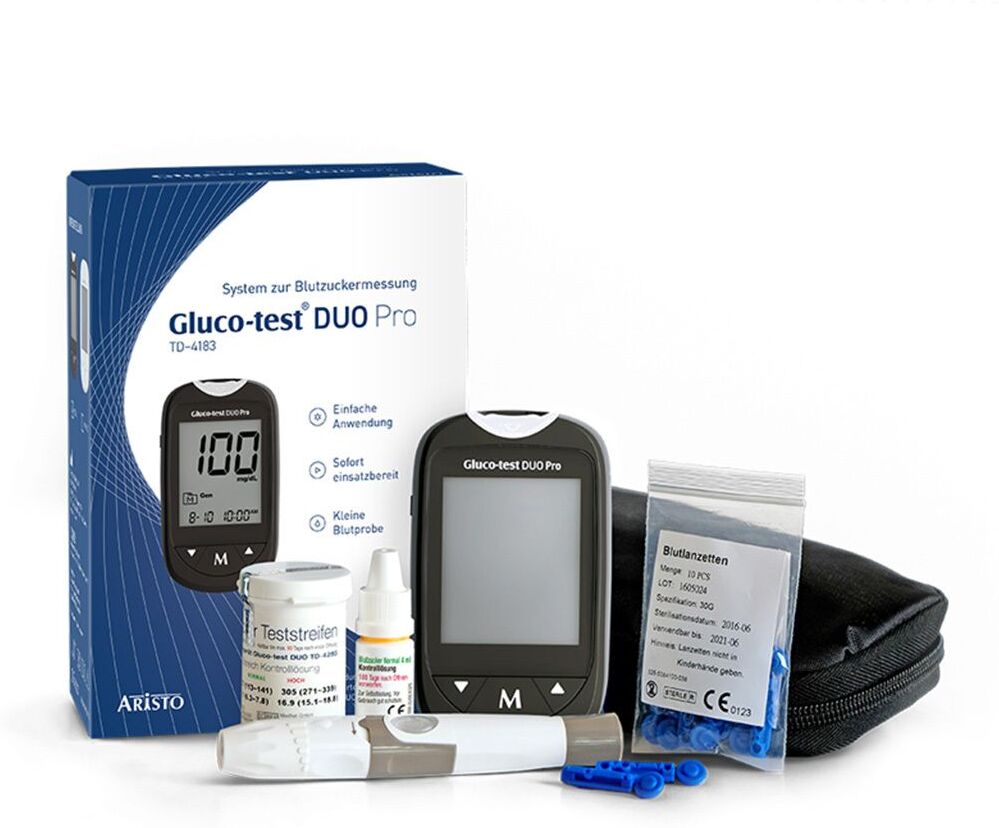
Gluco-test Gluco Test DUO Pro Set Blutzuckermessgerät mg/dl 1 St GerätAristo Gluco-test® DUO Pro TD-4183 System zur Blutzuckermessung (mg/dL) Das Aristo Gluco-test® DUO Pro TD-4183 Blutzuckermesssystem bietet Ihnen höchste Genauigkeit und komfortable Anwendung bei der regelmäßigen Kontrolle Ihres Blutzuckerspiegels. Das System erfüllt die Richtlinie RiLiBÄK 2026 und garantiert eine hohe Messgenauigkeit von ±5 % bei Verwendung der Kontrolllösung. Dank intuitiver Bedienung, schnellem Messergebnis und kleiner Blutmenge ist es optimal für den täglichen Einsatz geeignet. Einfache und benutzerfreundliche Anwendung Sofort einsatzbereit mit Messergebnissen innerhalb von 5 Sekunden Benötigt nur eine minimale Blutprobe Datenübertragung per Kabel direkt auf den Computer möglich Integrierte Teststreifen-Auswurffunktion für hygienisches Handling Keton-Warnfunktion für erhöhte Sicherheit bei Diabetes Geeignet für Messungen an alternativen Körperstellen (AST) Lieferumfang: Messgerät Gluco-test® DUO Pro TD-4183 (mg/dL) Passende Teststreifen Gluco-test DUO TD-4363 Sterile Lanzetten Handbuch und Schnellanleitung Praktische Tragetasche Batterie 1 Flasche Kontrolllösung Stechhilfe mit transparenter Kappe für AST Anwendung: Zur Anwendung folgen Sie bitte den mitgelieferten Hinweisen im Handbuch. Das Gerät ist sofort einsatzbereit und benötigt lediglich eine geringe Blutmenge. Hersteller: Aristo Pharma GmbH Wallenroder Straße 8–10 13435 Berlin Deutschland25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hueber Prüfung Express – Deutsch-Test für Zuwanderer A2–B1Niveau A2 bis B1 Entspricht den aktuellen Prüfungsvorgaben des neuen Testanbieters g.a.s.t. (seit Anfang 2023). Ein kompaktes und übersichtliches Prüfungsvorbereitungsmaterial für Lernende, die sich schnell auf die Prüfung Deutsch-Test für Zuwanderer vorbereiten möchten und Lehrende, die sich schnell über diese Prüfung informieren wollen bzw. eine kurze Prüfungsvorbereitung am Ende eines Sprachkurses im Unterricht durchführen möchten. Das Übungsbuch enthält 2 Modelltests: - Modelltest 1 zum Kennenlernen mit Hinweisen zu den einzelnen Prüfungsteilen (Umfang, Dauer, Punkte, Aufgaben) sowie zu Strategien für ein erfolgreiches Bestehen der Prüfung - Modelltest 2 ohne Hinweise und zum selbstständigen Üben und Simulieren einer kompletten Prüfung Mit der kostenlosen App Hueber Media können Sie die Audios bequem auf dem Smartphone oder Tablet abrufen.17,50 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Kompendium der klinischen PrüfungKompendium der klinischen Prüfung , Das Kompendium der Klinischen Prüfung vermittelt in kompakter Form die notwendigen Kenntnisse für die Durchführung von klinischen Prüfungen sowohl von Arzneimitteln als auch von Medizinprodukten. Das Buch bietet eine praxisorientierte Einführung für Mitglieder des Studienteams (Prüfer, die erstmalig an klinischen Prüfungen teilnehmen, Study Nurses) und gibt erfahrenen Prüfern eine aktualisierte Übersicht über die zahlreichen Änderungen regulatorischer Art auf nationaler und europäischer Ebene. Es richtet sich ebenso an Personen, die in unterschiedlichen Institutionen mit der Planung, dem Management und der Qualitätssicherung - wie Monitoring, Audits - von klinischen Prüfungen befasst sind. , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20250203, Titel der Reihe: ecv basics##, Autoren: Herrlinger, C.~Clemens, N.~Dietrich, B.~Dommisch, K.~Greiling, D.~Kienzle-Horn, S.~Ortland, C.~Scholz, B.~Völp, A., Redaktion: Herrlinger, C., Seitenzahl/Blattzahl: 480, Keyword: Arzneimittelsicherheit; Risikobasiertes Qualitätsmanagement; Studienergebnisse, Fachschema: Pharmaindustrie~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmazie, Apotheke~Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 153, Höhe: 22, Gewicht: 600, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Hueber Prüfung Express – Deutsch-Test für den Beruf B1Niveau B1 Ein kompaktes und übersichtliches Prüfungsvorbereitungsmaterial für Lernende, die sich schnell auf die Prüfung Deutsch-Test Beruf B1 vorbereiten möchten und Lehrende, die sich schnell über diese Prüfung informieren wollen bzw. eine kurze Prüfungsvorbereitung am Ende eines Sprachkurses im Unterricht durchführen möchten. Das Übungsbuch enthält 2 Modelltests: - Modelltest 1 zum Kennenlernen mit Hinweisen zu den einzelnen Prüfungsteilen (Umfang, Dauer, Punkte, Aufgaben) sowie zu Strategien für ein erfolgreiches Bestehen der Prüfung - Modelltest 2 ohne Hinweise und zum selbstständigen Üben und Simulieren einer kompletten Prüfung Mit der kostenlosen App Hueber Media können Sie die Audios bequem auf dem Smartphone oder Tablet abrufen.17,50 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Hueber Prüfung Express – Deutsch-Test für den Beruf B2Niveau B2 Ein kompaktes und übersichtliches Prüfungsvorbereitungsmaterial für Lernende, die sich schnell auf die Prüfung Deutsch-Test Beruf B2 vorbereiten möchten und Lehrende, die sich schnell über diese Prüfung informieren wollen bzw. eine kurze Prüfungsvorbereitung am Ende eines Sprachkurses im Unterricht durchführen möchten. Das Übungsbuch enthält 2 Modelltests: - Modelltest 1 zum Kennenlernen mit Hinweisen zu den einzelnen Prüfungsteilen (Umfang, Dauer, Punkte, Aufgaben) sowie zu Strategien für ein erfolgreiches Bestehen der Prüfung - Modelltest 2 ohne Hinweise und zum selbstständigen Üben und Simulieren einer kompletten Prüfung Mit der kostenlosen App Hueber Media können Sie die Audios bequem auf dem Smartphone oder Tablet abrufen.17,50 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.